引言
房地产投资始终是中国家庭资产配置和机构资金布局的重要领域。随着“房住不炒”长效机制的建立、人口结构变化、城镇化进程放缓以及经济转型,传统的“闭眼买房”时代已经终结。当前,房地产行业投资正从高速增长转向高质量发展,从增量开发转向存量运营。对于投资者而言,准确把握行业周期、区域分化、政策导向和资产类别,是做出理性决策的关键。本文将从市场现状、影响因素、主要投资模式、风险收益特征及未来趋势等维度,对房地产行业投资进行系统分析。
一、房地产行业投资的市场现状
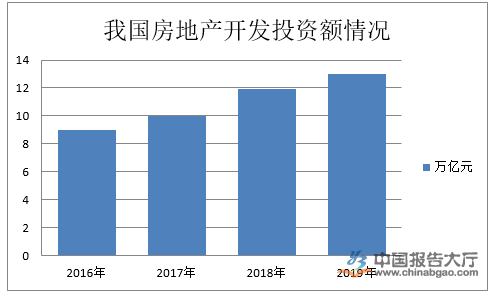
- 开发投资持续调整:自2021年下半年以来,房地产开发投资增速转负,新开工面积、土地购置面积大幅收缩。房企融资端“三道红线”和需求端限购限贷政策叠加,行业经历深度出清。
- 销售与价格分化:一二线核心城市因产业和人口支撑,市场韧性较强;三四线及以下城市面临库存高企、需求透支问题,价格回调压力较大。
- 存量时代来临:二手房交易占比上升,保障性租赁住房、城市更新、产业园区等成为新增长点,物业管理、代建等轻资产模式受到资本青睐。
二、影响房地产投资的关键因素
- 政策面:中央定调“止跌回稳”,因城施策释放合理需求;房贷利率、首付比例、限购政策持续优化,但“房住不炒”底线不变。
- 经济与人口:GDP增速、居民收入预期影响购买力;人口向都市圈、城市群集聚,老龄化少子化改变长期需求结构。
- 金融环境:LPR走势、信贷投放、REITs试点扩大,直接影响投资成本与退出通道。
- 土地与供需:核心城市土地稀缺性支撑价值,远郊及新区供应过剩需警惕。
三、主要房地产投资模式分析
- 直接购置实物房产
- 住宅:核心地段改善型住宅仍具抗通胀和保值功能,但流动性差、税负及持有成本上升。
- 商业地产(办公、商铺):受电商和经济周期影响大,需专业运营能力,回报率分化明显。
- 工业/物流地产:受益于电商和制造业升级,租金回报稳定,成为机构配置热点。
- 房地产股票与债券
- 股票:优质房企(高信用、低负债、布局核心城市)和产业链(物业、家居、建材)存在估值修复机会,但个股波动大。
- 债券:高收益地产债风险较高,需精选主体,关注展期与违约风险。
- 房地产投资信托基金(REITs)
- 国内公募REITs聚焦基础设施、保障房、消费基础设施等,提供稳定分红和流动性,适合长期配置。
- 私募股权与不动产基金
- 参与城市更新、存量改造、长租公寓等项目,门槛高、周期长,依赖管理团队专业能力。
- 间接投资:代建与轻资产
- 品牌代建、物业管理等输出服务,赚取管理费,不承担高杠杆风险,具有弱周期属性。
四、风险与收益特征
| 投资方式 | 潜在收益 | 主要风险 | 流动性 |
|---------|---------|---------|--------|
| 核心住宅 | 中等(租金+增值) | 政策、利率、区域衰退 | 低 |
| 商业地产 | 中高(租金+运营) | 空置率、经济周期 | 低 |
| 地产股 | 高(股息+价差) | 信用、市场情绪 | 高 |
| 公募REITs | 中等(分红) | 底层资产运营 | 较高 |
| 私募基金 | 高 | 项目失败、退出难 | 极低 |
五、未来趋势与投资策略
- 聚焦核心资产:人口流入、产业强劲的一二线城市核心区域住宅、优质写字楼和物流资产更具韧性。
- 把握政策红利:保障性住房、城中村改造、平急两用基础设施等“三大工程”带来增量投资机会。
- 重视现金流:从博取增值转向租金回报和分红收益,REITs和成熟物业是稳健选择。
- 分散配置:组合住宅、REITs、地产股及基金,降低单一资产风险。
- 关注长期变量:人口结构、科技变革(远程办公)、ESG标准将重塑房地产价值。
##
房地产投资已进入精细化、专业化阶段。简单加杠杆囤房的策略不再适用,投资者需基于宏观经济、区域基本面、资产类型和自身风险承受能力,构建多元、稳健的投资组合。存量运营、资产证券化和城市更新将成为主赛道,唯有顺应趋势、精选标的,才能在房地产市场的结构性机会中获得合理回报。